Por qué Daniel descartó una orden y cómo llegó a un primer retiro estimado de 256 USD
Un cálculo de reducción no verificado casi puso la próxima orden de Daniel más allá de su límite diario.
 AiXFundedEquipo oficial de AiXFunded
 3 min de lectura
 1 vistas
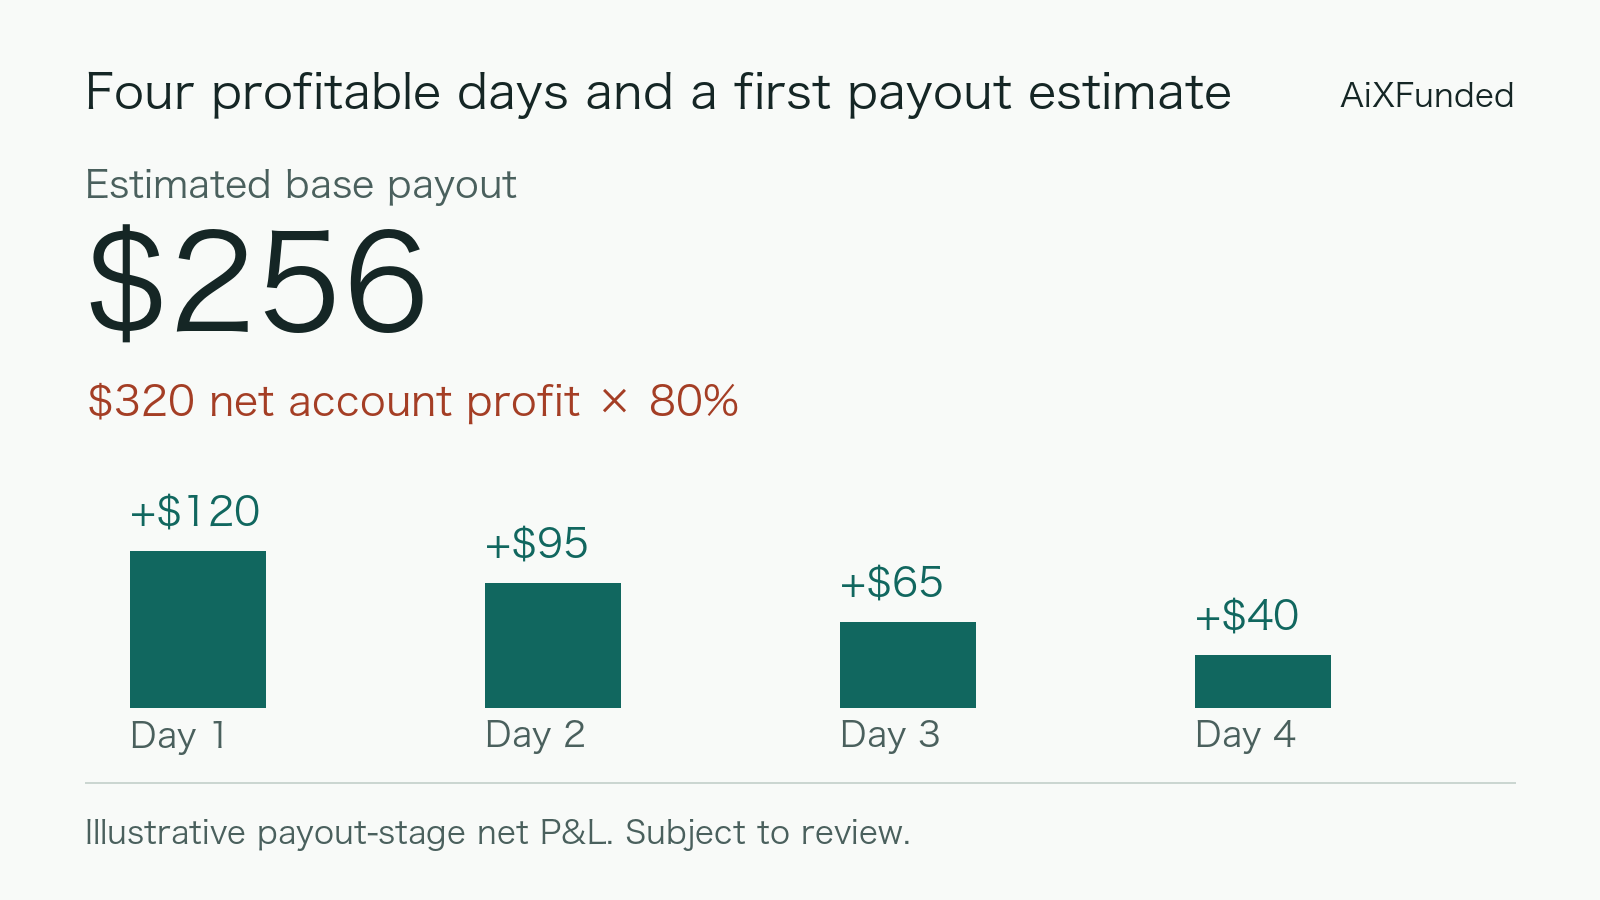
Primera base estimada payout $256. $320 en ganancias netas de payout etapas × 80%. Sujeto a revisión.
Imagina revisar la cuenta simulada de Standard de Daniel. Comenzó con $10,000. A las 08:00 UTC, el sistema registró un saldo de $10,200. Esa tarde, cerró una operación perdedora y su saldo cayó a $10,020. Comenzó a completar su próxima orden con su presupuesto habitual de stop-loss de alrededor de $150.
Todavía estaba $20 por encima de donde había comenzado el challenge, por lo que la orden parecía encajar. Luego copió el saldo de esa mañana en su diario y se dio cuenta de que había estado verificando contra el número incorrecto.
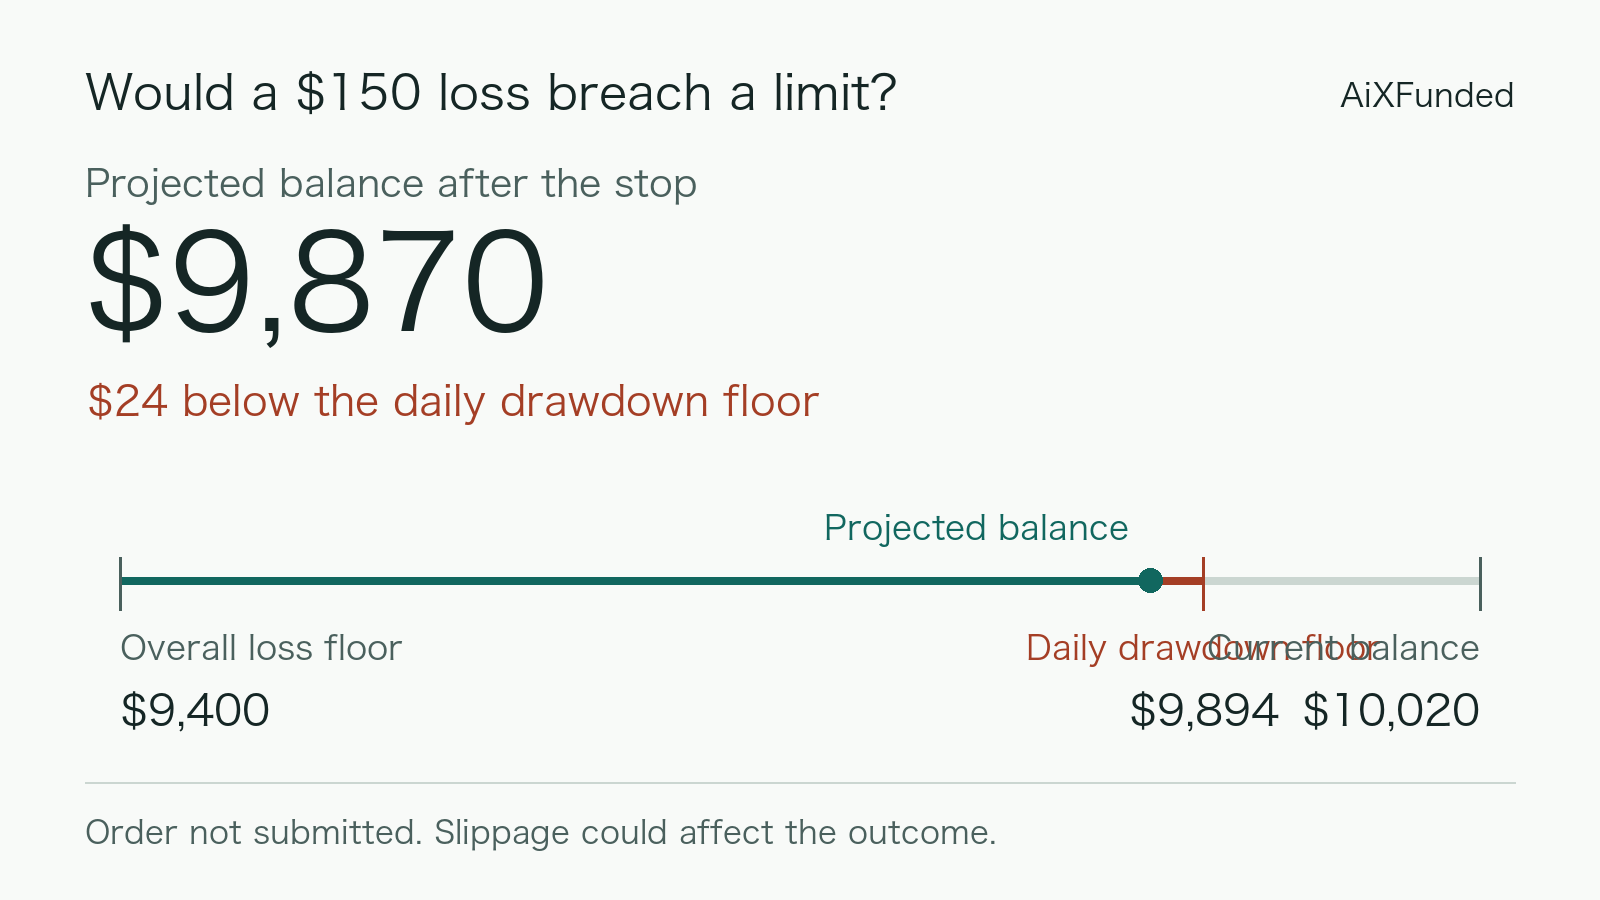
Tenía $126 de margen para el día
En Standard, el saldo registrado a las 08:00 UTC establece el punto de referencia de reducción diaria. Una disminución del 3% desde $10,200 pone el piso diario en $9,894. El piso de pérdida total separado es $9,400, basado en el 6% del saldo inicial, y esa regla tiene en cuenta las P&L no realizadas. Una pérdida neta de $150 en la próxima operación llevaría el saldo a aproximadamente $9,870, por debajo del piso diario. Reglas de AiXFunded
Daniel eliminó la orden no enviada. A las 08:00 UTC del día siguiente, todavía estaba plano y el saldo era $10,020. El nuevo piso diario era $9,719.40, mientras que el piso total se mantuvo en $9,400. Cuando apareció una configuración diferente, recalculó su riesgo usando el nuevo punto de referencia.
La verificación lo siguió a la etapa de payout
Daniel agregó dos campos a su diario: el punto de referencia del día y su saldo proyectado si se alcanzaba el stop. Siguió usando ambos a medida que el saldo de challenge se movía de $10,020 a $11,040. Estaba plano en la evaluación. Después de pasar la challenge y la revisión, rastreó la etapa de payout en un registro separado.
En la fase de retiros, cuatro días rentables dejaron beneficios netos de 120, 95, 65 y 40 USD, para un total de 320 USD. Los 120 USD del mejor día representaron el 37,5 % del total de los días rentables, por debajo del umbral del 40 %. Con un reparto de beneficios del 80 %, el importe base estimado del retiro era de 256 USD, sujeto a revisión. Daniel guardó en su diario la orden que nunca envió, junto a las operaciones ejecutadas. Era el registro del momento en que estuvo a punto de entrar y decidió parar tras recalcular el saldo previsto.