Pourquoi Daniel a renoncé à un ordre avant d’arriver à un premier retrait estimé à 256 $
Un calcul de drawdown non vérifié a failli mettre la prochaine commande de Daniel au-delà de sa limite quotidienne.
 AiXFundedAiXFunded Official Team
 3 min de lecture
 Vues 1
Première base estimée payout 256 $. 320 $ de bénéfice net payout-étape × 80 %. Sous réserve de révision.
Imaginez examiner le compte simulé de Daniel Standard. Il a commencé à 10 000 $. À 08:00 UTC, le système a enregistré un solde de 10 200 $. Cet après-midi-là, il a clôturé une transaction perdante et son solde est tombé à 10 020 $. Il a commencé à remplir sa prochaine commande avec son budget habituel de stop-loss d'environ 150 $.
Il était encore 20 $ au-dessus de son point de départ de la challenge, donc la commande semblait convenir. Puis il a copié le solde de ce matin dans son journal et a réalisé qu'il avait vérifié contre le mauvais chiffre.
Il avait 126 $ de marge pour la journée
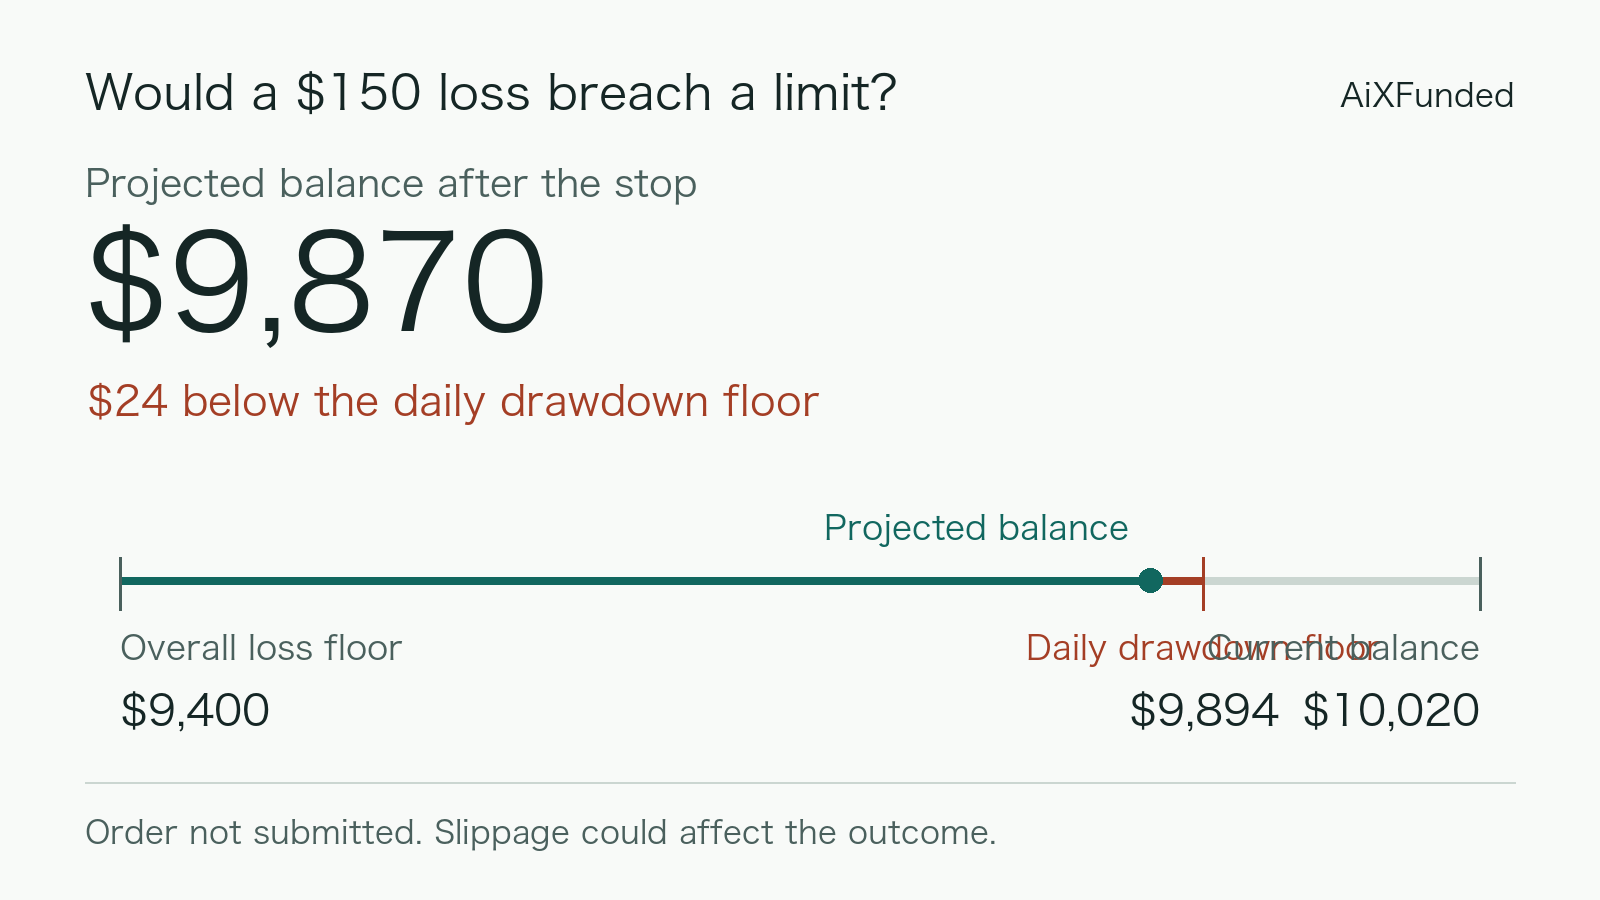
Le Standard, le solde enregistré à 08:00 UTC fixe le seuil de drawdown quotidien. Une baisse de 3 % à partir de 10 200 $ place le seuil quotidien à 9 894 $. Le seuil de perte global distinct est de 9 400 $, basé sur 6 % du solde de départ, et cette règle tient compte des P&L non réalisés. Une perte nette de 150 $ sur la prochaine transaction ferait tomber le solde à environ 9 870 $, en dessous du seuil quotidien. Règles de AiXFunded
Daniel a annulé la commande non soumise. À 08:00 UTC le lendemain, il était toujours à plat et le solde était de 10 020 $. Le nouveau seuil quotidien était de 9 719,40 $, tandis que le seuil global restait à 9 400 $. Lorsqu'une configuration différente est apparue, il a recalculé son risque en utilisant le nouveau point de référence.
La vérification l'a suivi dans l'étape payout
Daniel a ajouté deux champs à son journal : le point de référence du jour et son solde projeté si le stop était atteint. Il a continué à utiliser les deux alors que le solde challenge passait de 10 020 $ à 11 040 $. Il était à plat à l'évaluation. Après avoir passé l'étape challenge et la révision, il a suivi l'étape payout dans un journal séparé.
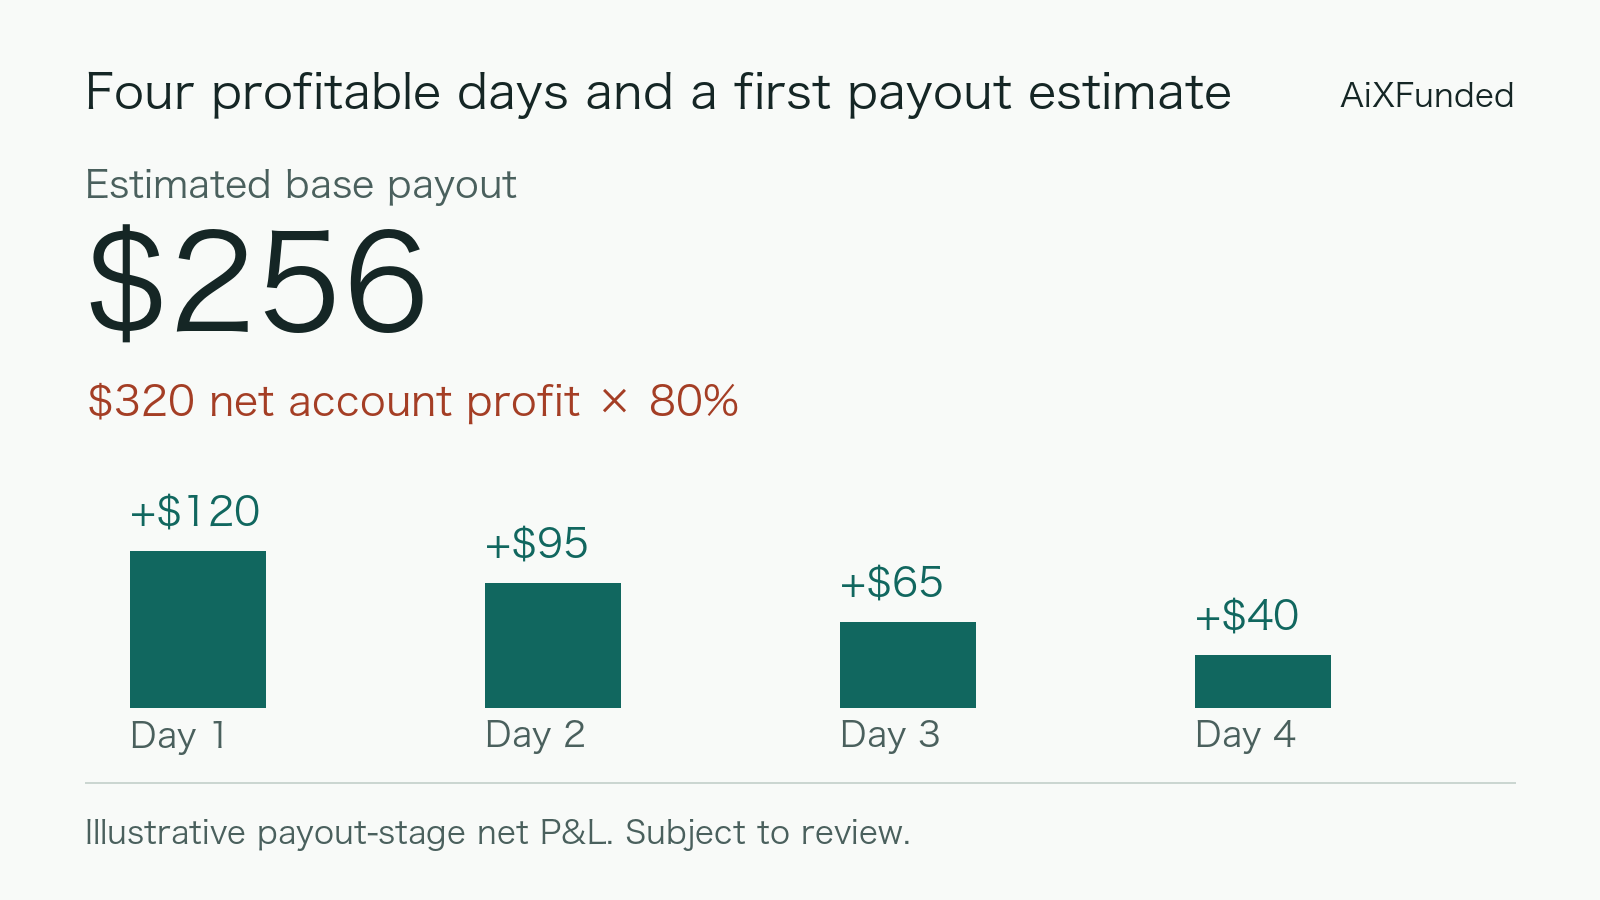
Au stade des retraits, quatre journées bénéficiaires ont rapporté 120 $, 95 $, 65 $ et 40 $ nets, soit 320 $ au total. Les 120 $ de sa meilleure journée représentaient 37,5 % des gains cumulés sur les jours bénéficiaires, sous le seuil de 40 %. Avec une part de 80 % des bénéfices, le retrait de base était estimé à 256 $, sous réserve de validation. Daniel a conservé l’ordre non transmis dans son journal, à côté des opérations exécutées. Il lui rappelait le moment où il était sur le point d’entrer en position et s’est ravisé après avoir recalculé son solde prévisionnel.